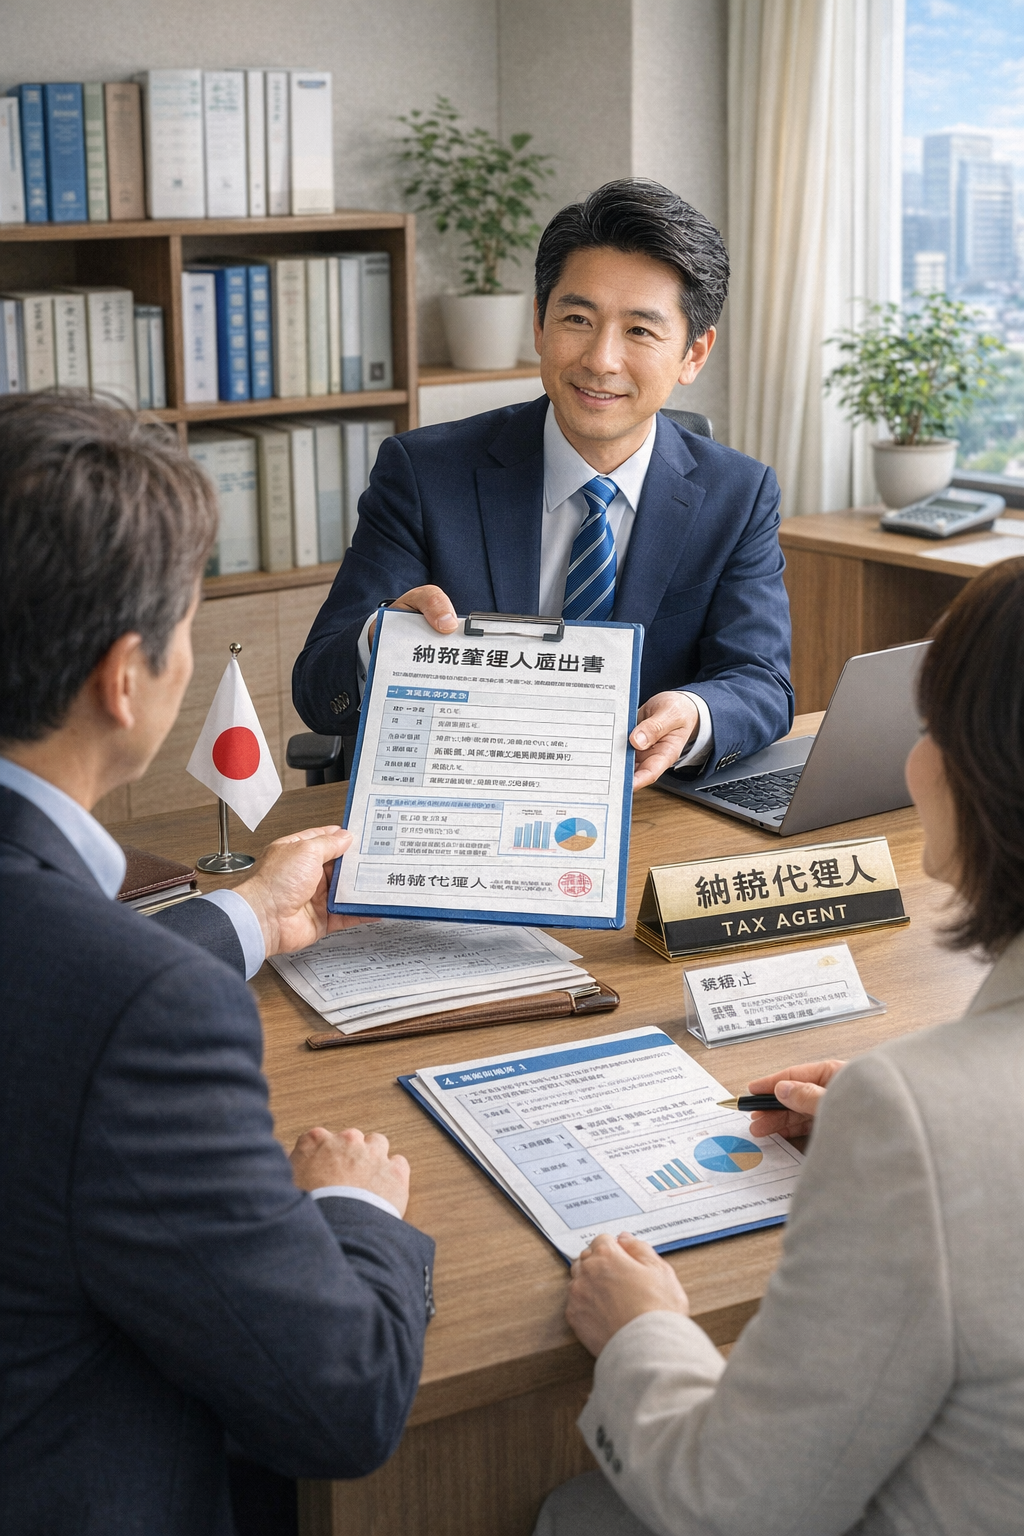
1. 什么是纳税管理人
(1)定义
纳税管理人,是指当在日本没有住所或事务所的人员(即非居住者)在日本负有纳税义务时,为管理其应缴税款(如所得税、固定资产税等)而选任的代理人。
根据《所得税法》第117条规定,当非居住者因房地产投资等在日本产生纳税义务时,可以选任纳税管理人。
(2)选任目的
外国投资者在日本持有或运营房地产时,会因租金收入或出售收益而被课税。但如果纳税义务人不居住在日本,往往无法顺利接收税务文件或办理纳税手续。
因此,可以在日本国内设立纳税管理人,由其代为办理申报和纳税手续。
2. 需要设立纳税管理人的情况
(1)房地产投资(有租金收入时)
外国人在日本购买公寓、整栋住宅等并获得租金收入时,需要进行所得税申报。若本人不在日本,则需设立纳税管理人,代为与税务机关沟通。
(2)房地产出售(产生转让所得时)
在日本出售房地产时,会产生转让所得税。此时也可通过纳税管理人进行申报和缴税。
(3)缴纳固定资产税及都市计划税
持有房地产每年需缴纳固定资产税及都市计划税。纳税管理人可负责接收缴税通知书并代为缴纳。
3. 纳税管理人与税理士、物业管理公司的区别
(1)与税理士的区别
税理士是具备资格的税务专业人士,可以进行税务代理(制作申报书、税务咨询等)。
而纳税管理人并不必须是税理士。
不过,由于实际操作中涉及专业税务知识,因此很多情况下会委托税理士担任纳税管理人。
(2)与物业管理公司的区别
物业管理公司负责租金管理和房屋维护,但并不具备税务代理权。
如果未向税务署办理纳税管理人备案手续,物业公司不能进行税务处理。
4. 纳税管理人的选任方法
(1)手续流程
① 选定纳税管理人
可以选任在日本拥有住所或居所的个人,或日本法人。
② 提交《纳税管理人届出书》
向税务署提交《纳税管理人届出书》。
届出书需由纳税义务人(外国投资者)及纳税管理人双方签字盖章。
③ 税务署受理
税务署受理后,纳税管理人即正式登记。
(2)提交地点
房地产所在地管辖的税务署。
5. 纳税管理人的业务内容
-
接收税务署通知
代理接收有关申报及纳税的文件。 -
代理申报与纳税
代理办理所得税、固定资产税等申报及缴纳手续。 -
申请退税
可代理申请被预扣税款的退税。
6. 外国人房地产投资中的优势
(1)税务处理更顺畅
即使投资者不熟悉日语或日本税制,也能通过纳税管理人顺利完成手续。
(2)提高投资安全性
避免因税务手续不完善或延迟缴纳而产生罚款,降低投资风险。
(3)海外居住也可完成管理
即使长期居住海外,也无需来日本即可完成税务管理。
7. 注意事项
纳税管理人仅为代理人
纳税责任仍由投资者本人承担。即使委托代理人,如发生偷税等违法行为,责任仍由本人承担。
委托税理士的优势
由于涉及申报及退税等专业性较强的业务,通常建议委托税理士担任纳税管理人。
固定资产税的缴纳安排
若采取每年四次分期缴纳方式,需要事先安排好由纳税管理人代为支付的机制。
8. 总结
外国人在日本进行房地产投资时,会产生租金收入、出售收益及固定资产税等纳税义务。
若居住在海外且在日本无住所,可选任纳税管理人,由其代理办理税务手续。
纳税管理人需向税务署备案登记,通常由熟悉税务制度的税理士担任。
选择合适的纳税管理人,有助于防范税务风险,提高投资的稳定性与安全性。
